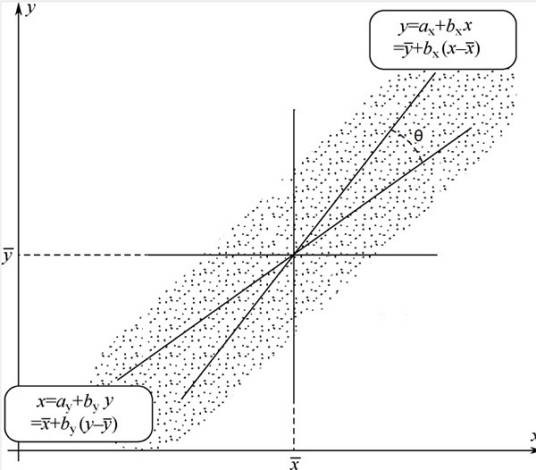
回归直线方程(Linear regression equation)是用于描述两个相关变量x与Y之间最佳拟合关系的直线方程,又称回归方程,其数学表达式为y=bx+a或y=a+b*X + e ,在机器学习中常写作y′=b+w1x1。该方程通过最小化所有数据点与直线在竖直方向上的离差平方和来确定回归系数a与b,这一计算方法称为最小二乘法。回归系数b与a的计算公式通常为:b=(n∑xiyi-∑xi·∑yi)÷[n∑xi2-(∑xi), a=[(∑xi^2)∑yi-∑xi·∑xiyi]÷。
回归直线方程的核心在于找到一条最贴近已知数据点的直线,使得总离差平方和达到最小值,这一过程也等价于令损失函数L(a,b)=∑(axi+b-yi)^2最小。离差定义为实际观测值Yi与回归直线预测值ŷ的差值(数学表达式:Yi - ŷ = Yi - a - bXi),几何上表现为数据点与其在回归直线上投影点的竖直距离 。评价回归模型拟合质量的指标常用决定系数R^2,其值越接近1说明拟合优度越好。
“回归”(Regression)一词最初由英国生物学家兼统计学家F.Galton在1877年引入 。该方程是统计分析的基础工具,主要应用于数理计算领域,在投资决策等领域也用于预测资产价格、评估投资组合风险等。
想要了解更多“回归直线方程”的信息,请点击:回归直线方程百科