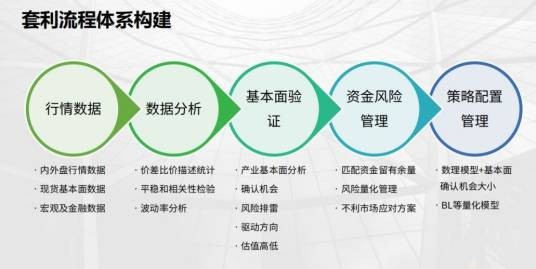
对冲套利是期货市场参与者通过同时买卖相关期货合约或衍生品,利用不同月份、不同市场、不同商品之间的差价进行风险对冲并获取收益的交易策略,属于期货投机的特殊方式。其核心在于建立方向相反、价格联动的头寸组合,通过价差波动实现盈亏平衡或盈利,丰富和发展了期货投机的内容,使其不仅局限于期货合约绝对价格的水平变化,更多转向期货合约相对价格的水平变化。
主要形式包括跨期套利(同一品种不同交割月份)、跨市套利(不同市场间价差交易)及跨商品套利(相关品种间对冲),典型案例涉及卷螺价差交易、原油与聚乙烯跨商品套利及股指期货跨期正套组合 。具体操作涵盖期现对冲、股票配对对冲等形态,例如买入现货股票同时卖出期货合约,或通过多空配对交易捕捉行业股票相对价格回归行情 。实践中需区分抵补套利(锁定汇率风险)与非抵补套利(承担汇率波动),并关注基差波动、季节性因子等影响。
风险控制需应对市场波动、流动性限制及执行偏差,常见策略包含卖出看涨期权、价差反套组合及止损管理,例如纯碱01&05价差反套及碳酸锂买现-卖期正套操作 。
想要了解更多“对冲套利”的信息,请点击:对冲套利百科