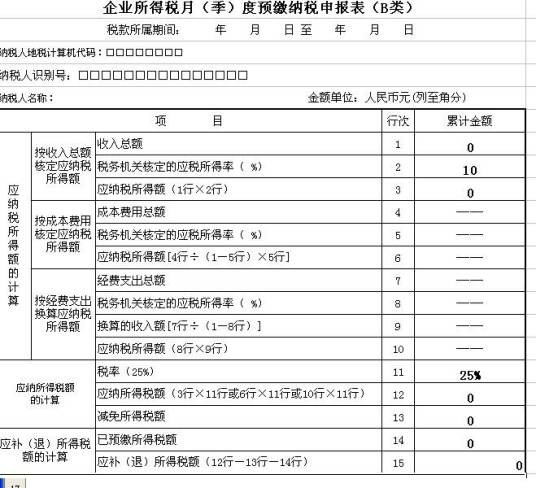
零申报是指一般纳税人的纳税申报既无销项税额也无进项税额,应纳税额为零。
零申报纳税人的类型有以下几种:企业筹建期间零申报;季节性生产规律企业零申报;经营免税项目零申报;资金周转困难零申报;为偷逃税款而进行零申报;“非正常户”零申报。
税务机关会将非正常零申报纳税人纳入重点监控范围,并按照相关规定进行纳税评估,在评估过程中发现其存在隐瞒收入、虚开发票等行为,要求其补缴当期税款与滞纳金,并按规定对其处以罚款,情节严重的移送稽查,对长期零申报且持有发票的纳税人,发票降版降量。通常情况下,税务机关认定半年以上为长期,具体时限以各省、市税务机关的规定为准。同时可以按规定要求纳税人定期前往税务机关对发票的使用进行核查;税务机关通过核查,可以按照相关规定采用成本费用公式核定纳税人收入。
想要了解更多“零申报”的信息,请点击:零申报百科