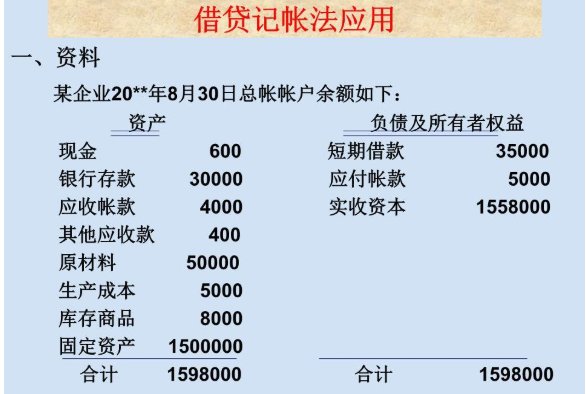
借贷记账法是会计学领域的术语,是一种在中国被广泛采用的复式记账方法。它以“借”和“贷”作为纯粹的记账符号,账户结构左方为借方,右方为贷方。其核心记账规则是“有借必有贷,借贷必相等”,基于“资产=负债+所有者权益”的会计恒等式。在不同性质的账户中,借贷方记录的增减含义不同,具体取决于账户所记录的经济内容。
借贷记账法最早可追溯至文艺复兴时期意大利的商业活动,其具体形式经历了从佛罗伦萨式会计、热那亚式会计到威尼斯式会计的演变。意大利数学家卢卡·帕乔利于1494年在《算术、几何与比例概要》一书中首次从理论上系统阐述了该方法,促进了其在全球范围内的应用与完善。
想要了解更多“贷借记账法”的信息,请点击:贷借记账法百科