
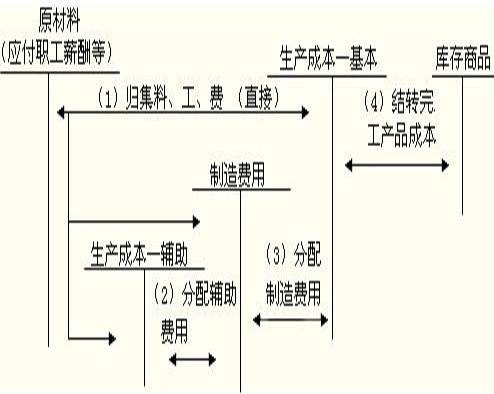
成本核算程序是指从生产费用发生开始,到计算出完工产品总成本和单位成本所遵循的步骤体系,核心目标是通过系统化的费用归集与分配,准确反映产品生产过程中的资源消耗。其标准流程分为六个步骤:生产费用合规性审核、确定成本核算对象并设立明细账、分配直接与间接要素费用、分配综合费用至生产成本、划分完工产品与在产品的成本、最终计算总成本及单位成本。整个过程需依托会计科目体系,确保费用分配的科学性与数据真实性 。
该程序在不同行业应用中需根据生产特点调整。例如,在多阶段生产的制造业中,常采用分步法逐步核算;对于周期长、分期交付的工程项目,则按开发期或区块划分核算单位,通过预提费用机制适应阶段性成本归集需求 。核算中需平衡精度与效率,确保结果有效支撑管理决策 。
想要了解更多“成本核算程序”的信息,请点击:成本核算程序百科


